食品の消費税率が下がったら、簡易課税の飲食店は儲かる!?という仮説を検証してみる
 税理士 志喜屋 仁
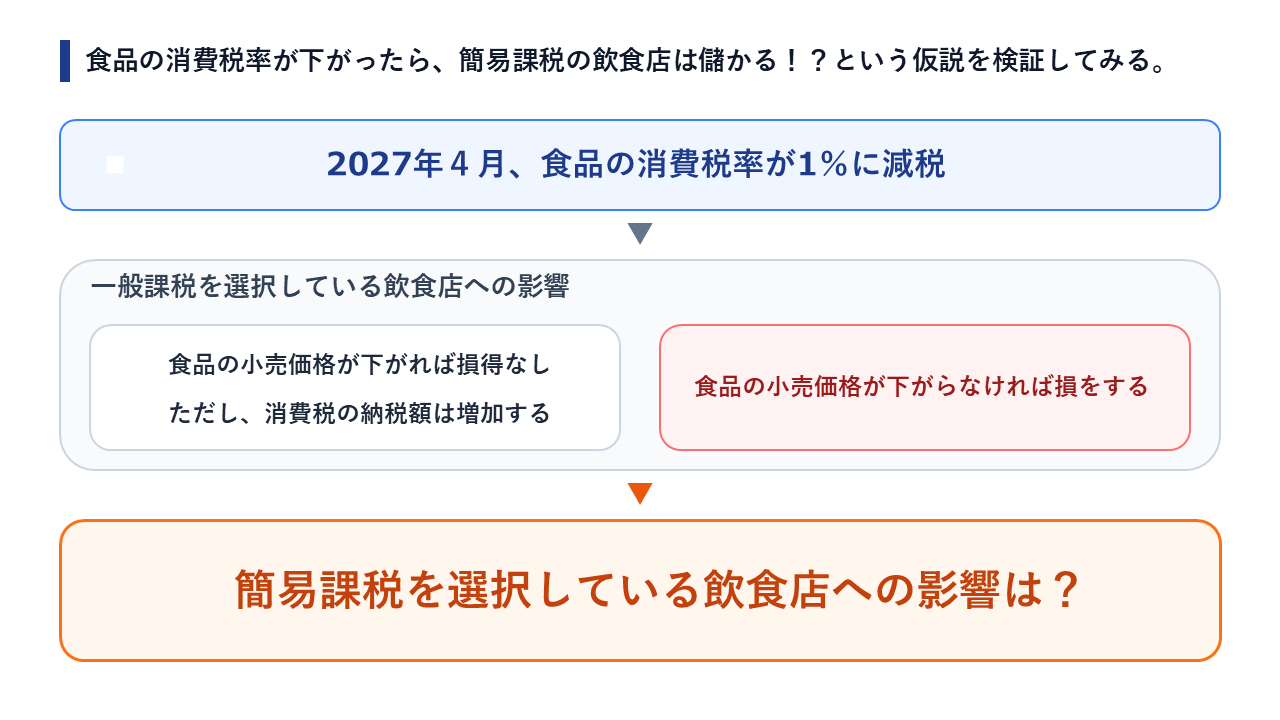
簡易課税を選択している飲食店への影響は?
2027年4月、食品の消費税率が1%に減税される見込みとなった。直近2回の記事では、一般課税を選択している飲食店に対する影響を議論した。そこで今回は、簡易課税を選択している飲食店に対する影響を議論したいと思う。
減税前の損益モデル(キャッシュフロー)
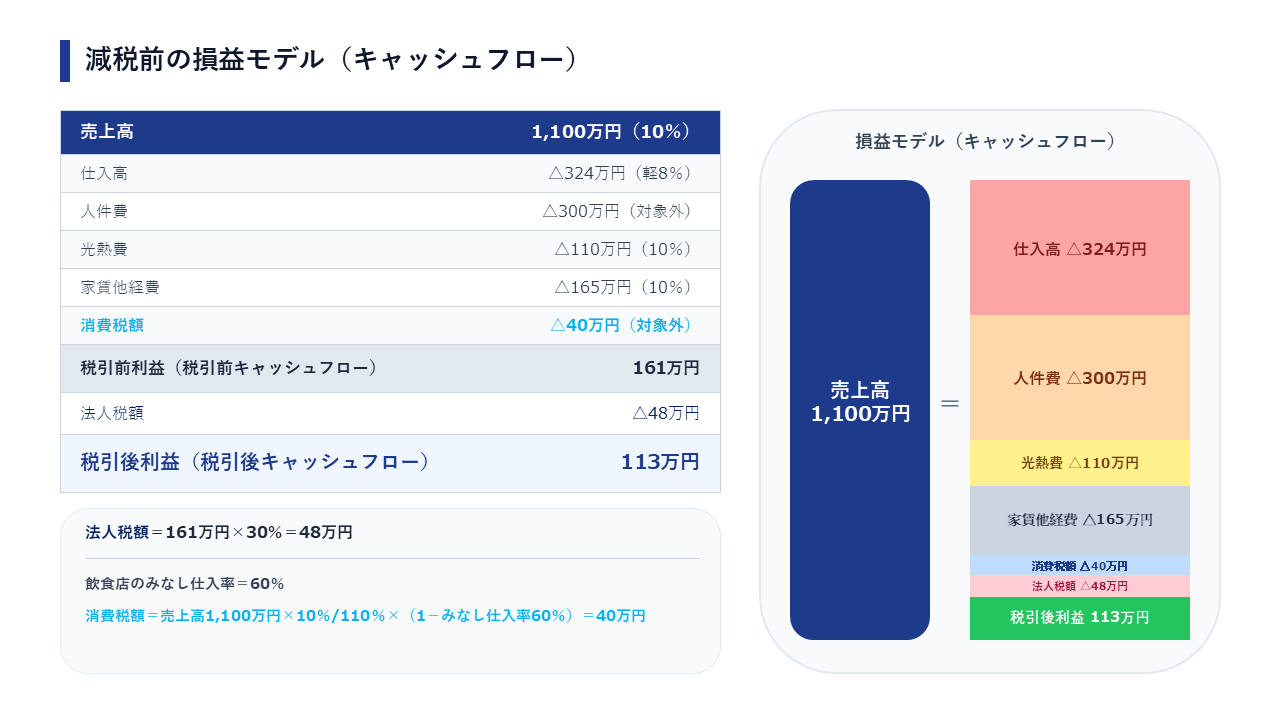
まず、減税前の損益モデルを設定する。金額は税込金額、カッコ内は消費税率を意味する。
なお、簡易課税を選択している場合、会計処理は税込経理方式を採用するのが一般的である。その理由として、簡易課税の消費税額は、税込売上高を基礎として、割戻し計算する。仕入や経費に含まれる消費税は税額計算に使わないので、取引ごとに税抜処理する必要がないからである。
税込経理方式を採用している場合、算定した消費税額は、租税公課として経費計上する。また、税込なので当たり前だが、損益には消費税が含まれている。つまり、簡易課税を選択している場合、消費税は損益に影響する。直近2回の記事において、一般課税を選択している場合、消費税は損益に影響しないと述べたが、簡易課税は消費税が損益に影響するので、この違いを事前に理解しておいてほしい。
また、税込経理方式を採用している場合、損益とキャッシュフローは一致する。
減税前と減税後の損益(キャッシュフロー)比較
次に、減税後の損益とキャッシュフローを計算し、減税前と比較してみる。
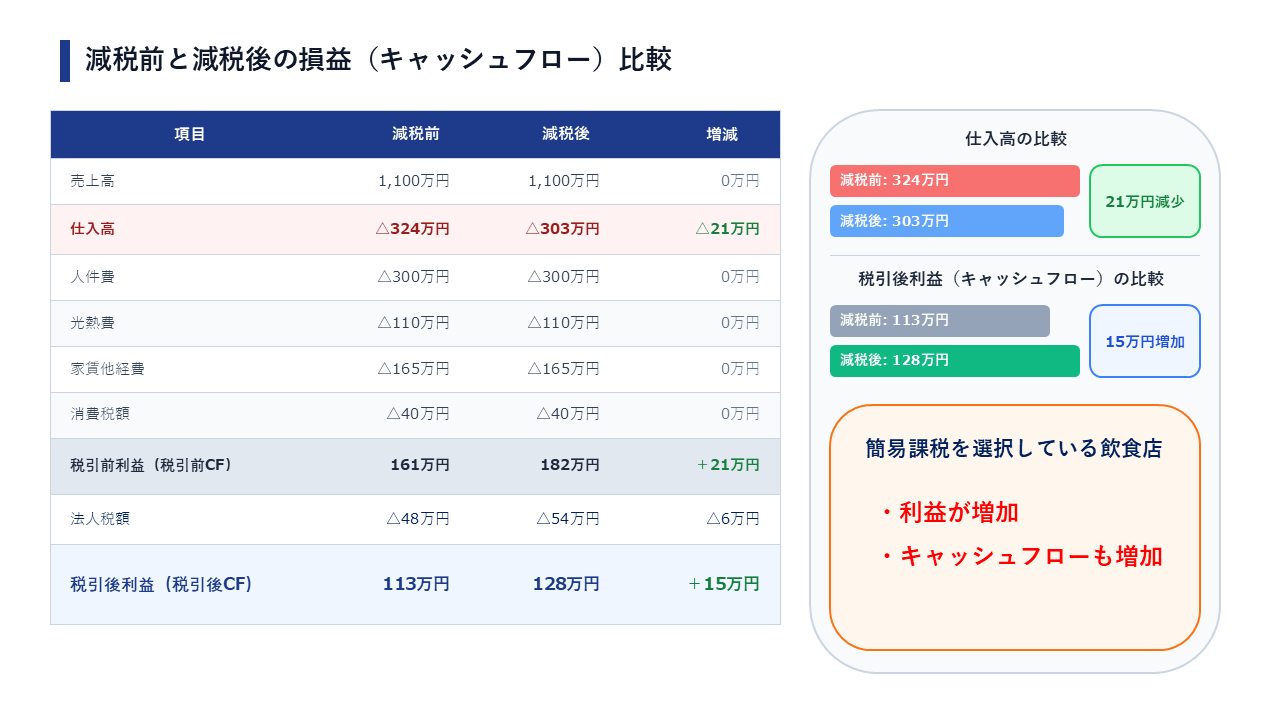
減税前に324万円だった仕入高が303万円に21万円減少し、税引前利益が同額増加する。なお、税込売上高が変わらないので、消費税額は減税後も40万円のままとなる。税引前利益の増加に伴い、法人税額が6万円増加するが、税引後利益は、差し引き15万円増加する。
つまり、食品の消費税が減税になった場合、簡易課税を選択している飲食店は、利益が増加する。もちろんだが、キャッシュフローも同額増加する。
食品の小売価格が下がらなかったら?
ここまでは、食品の消費税が減税になったら小売価格も下がる前提のもと議論してきた。それをふまえて正確に言い換えると、食品の消費税が減税になって小売価格も下がる場合、簡易課税を選択している飲食店は、利益とキャッシュフローが増加する。
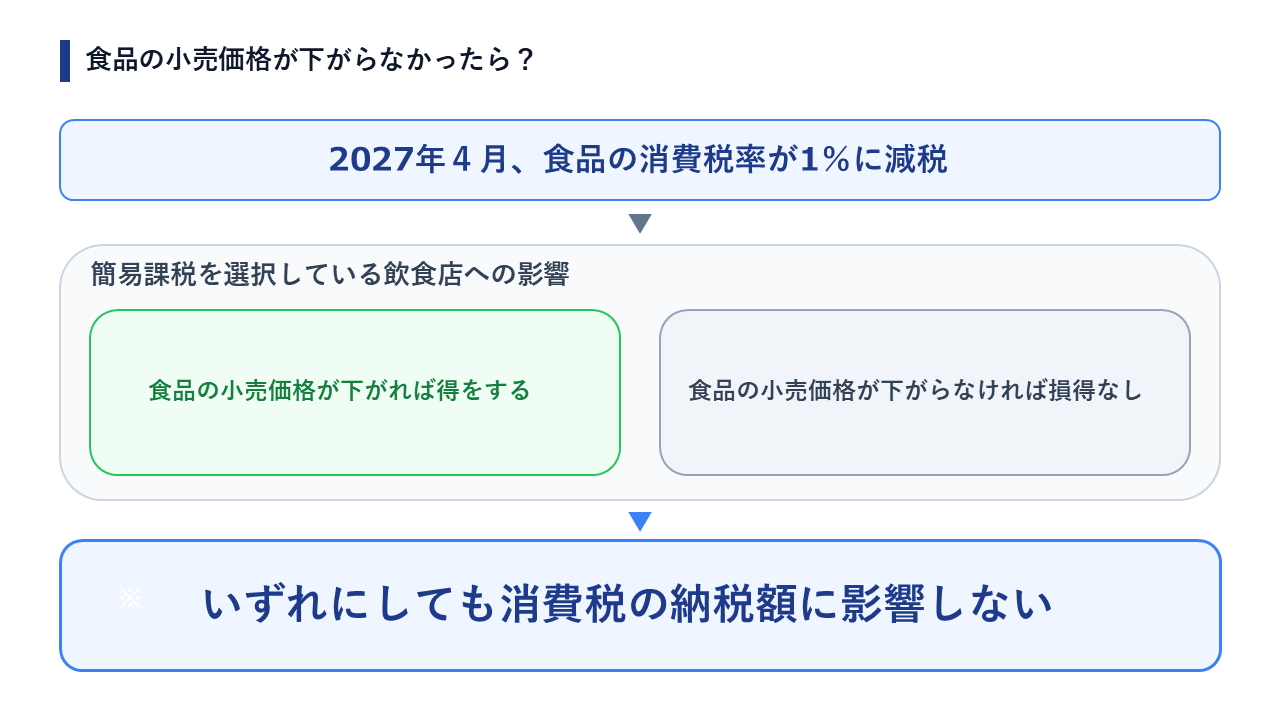
しかし、食品の消費税が減税になったからといって、小売価格が下がるとは限らない。その理由は、直近の記事で説明しているので、そちらを参照してほしい。仮に、小売価格が下がらなかった場合、仕入高は324万円のままとなるので、減税後の損益は減税前と一致する。
つまり、食品の消費税が減税になっても小売価格が下がらなかった場合、簡易課税を選択している飲食店は、利益にならないし、損にもならない。
なお、いずれにしても、今回の減税は消費税の納税額に影響しない。
飲食店は簡易課税を選択するほうが有利?
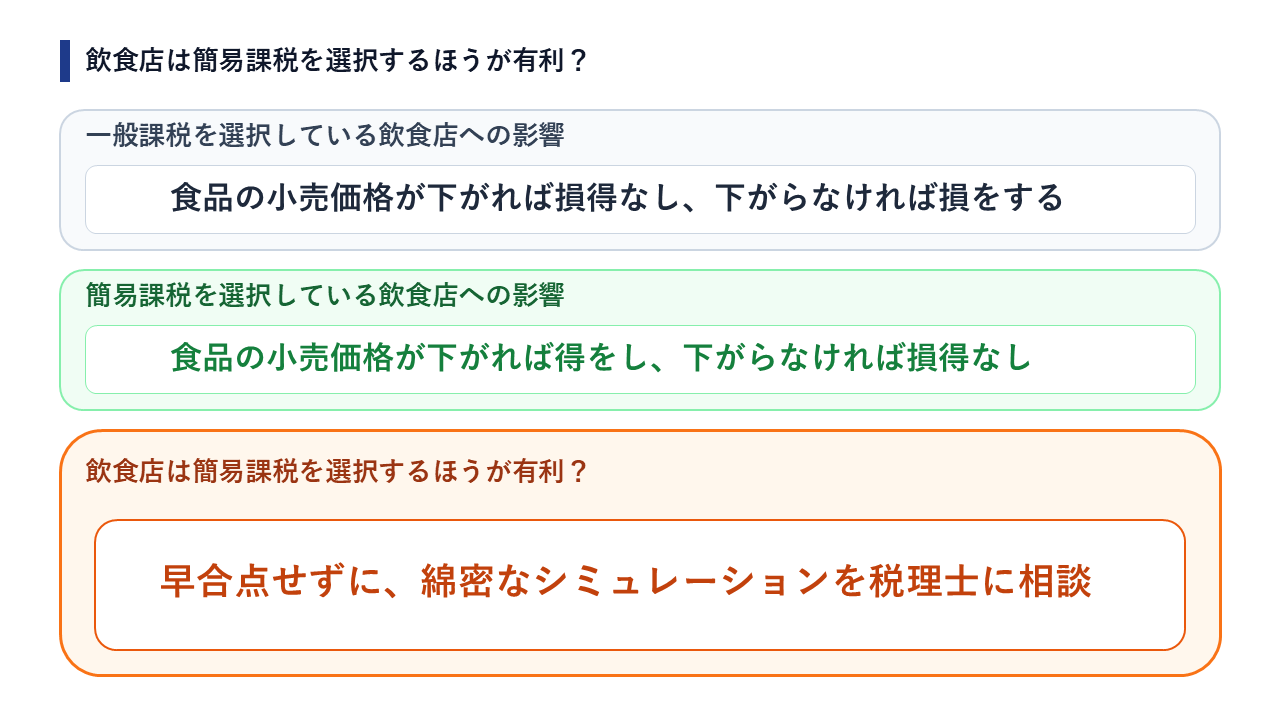
さて、今回の動画では、食品の消費税が減税になった場合、簡易課税を選択している飲食店にどのような影響があるか議論した。まとめると、小売価格が下がれば利益が増えるし、下がらなければ損得なし、という結論になる。
直近2回の記事では、一般課税を選択している飲食店の場合、小売価格が下がれば損得なし、下がらなければ損するという結論を得たので、だったら、簡易課税を選択すれば有利では?と考えるかもしれない。
しかし、それは早合点である。
綿密なシミュレーション計算をせずに簡易課税を選択すると、かえって損になるケースが普通にあるからだ。
御社がどちらを選択したら有利か、税理士に相談してみてほしい。
- カテゴリー
- 消費税
